Sistema compatible determinado
Un sistema compatible determinado (comúnmente abreviado SCD) es un conjunto de ecuaciones lineales que admite exactamente una única solución para todas sus variables. En el álgebra lineal, este tipo de sistema también se denomina sistema consistente determinado, lo que significa que las relaciones planteadas entre las incógnitas no presentan contradicciones algebraicas ni admiten grados de libertad.
La denominación de este sistema reúne dos propiedades complementarias:
- Compatible: Indica que el sistema tiene solución (al menos una asignación de valores satisface todas las igualdades simultáneamente).
- Determinado: Especifica que dicha solución es única, por lo que no existen infinitas alternativas ni parámetros libres.
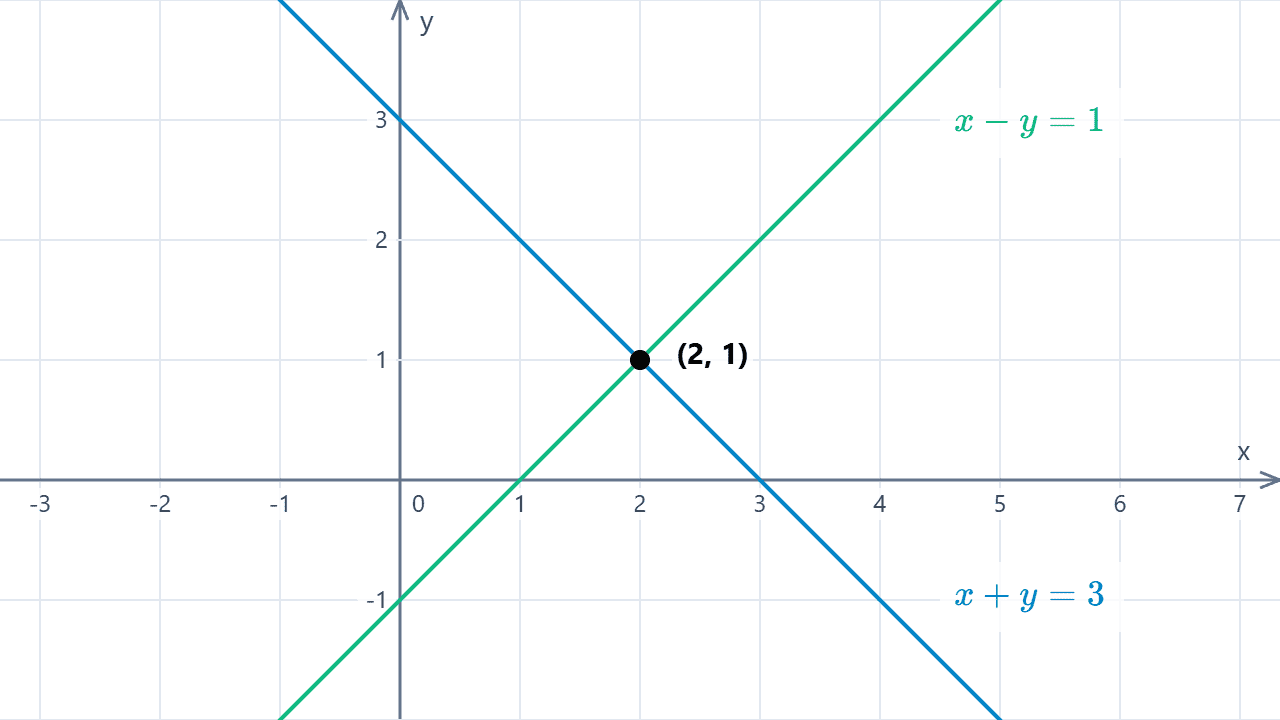
Para ilustrar esta propiedad, consideremos el siguiente sistema lineal de dos ecuaciones con dos incógnitas:
$$\begin{cases} x + y = 3 \\ x - y = 1 \end{cases}$$
La única solución que verifica ambas condiciones a la vez es el par ordenado (x, y) = (2, 1). Si sustituimos estos valores en la primera ecuación obtenemos \(2 + 1 = 3\), y en la segunda se cumple \(2 - 1 = 1\). Ninguna otra combinación de números reales satisface ambas igualdades al mismo tiempo.
Desde una perspectiva geométrica, cada ecuación lineal con dos variables representa una recta en el plano cartesiano. Que el sistema sea compatible determinado significa que ambas rectas son secantes y se cortan en un único punto común, cuyas coordenadas coinciden con los valores de la solución.
Esta condición diferencia al sistema de las otras dos posibilidades que componen la clasificación general de los sistemas de ecuaciones lineales:
- Sistema compatible indeterminado: Posee infinitas soluciones porque las ecuaciones representan entidades geométricas coincidentes o con infinitos puntos de contacto.
- Sistema incompatible: Carece de solución debido a que sus ecuaciones plantean condiciones contradictorias, como ocurre con las rectas paralelas disjuntas.
Índice
Interpretación geométrica
La resolución algebraica de un sistema de ecuaciones lineales tiene una correspondencia visual directa con la posición relativa de los lugares geométricos que describe cada ecuación. Dependiendo de la cantidad de incógnitas involucradas, el problema equivale a determinar si existe una intersección común en el plano, en el espacio tridimensional o en dimensiones superiores.
Sistemas en el plano
En el espacio bidimensional \(\mathbb{R}^2\), cada ecuación lineal de primer grado con dos incógnitas representa una recta. En un sistema compatible determinado, las rectas asociadas son secantes y se cortan en un único punto, cuyas coordenadas \((x, y)\) constituyen la solución del sistema.
El caso más habitual es el de dos rectas no paralelas que se intersecan en un punto. Sin embargo, un sistema con tres o más ecuaciones lineales también puede ser compatible determinado si todas las rectas convergen de forma simultánea en ese mismo punto de corte.
Sistemas en el espacio tridimensional
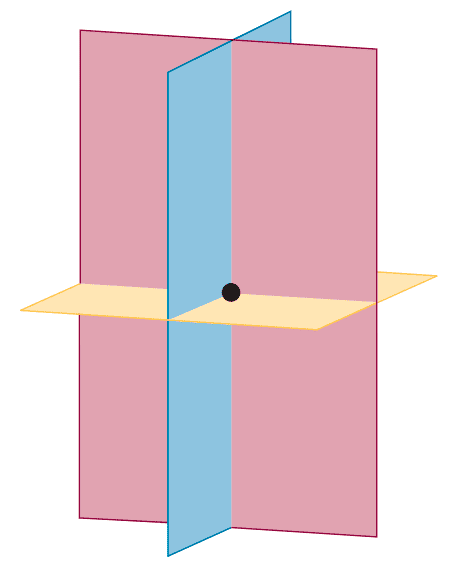
En el espacio \(\mathbb{R}^3\), cada ecuación lineal con tres incógnitas describe un plano geométrico. Para que un sistema sea compatible determinado en este contexto, los planos deben concurrir en un único punto \((x, y, z)\).
La configuración canónica está formada por tres planos que se cortan dos a dos en rectas secantes y cuyas tres orientaciones convergen en un único vértice común. Al igual que en el plano, si el sistema incluye cuatro o más planos, seguirá siendo compatible determinado siempre que todos ellos pasen por ese mismo punto de intersección sin generar contradicciones.
Dimensiones superiores
Cuando un sistema lineal cuenta con cuatro o más incógnitas (\(\mathbb{R}^n\)), la visualización geométrica directa ya no es posible mediante gráficos tradicionales. En estos casos, cada ecuación lineal define un hiperplano de dimensión \(n - 1\).
Un sistema de este tipo es compatible determinado cuando todos los hiperplanos involucrados se intersecan en un único punto de coordenadas \((x_1, x_2, \dots, x_n)\), preservando el mismo principio algebraico de solución única que rige en dos y tres dimensiones.
Criterios de clasificación
Para determinar si un sistema lineal admite solución única, no siempre es necesario calcular explícitamente el valor de cada una de sus variables. Existen herramientas algebraicas y matriciales que permiten evaluar la compatibilidad del sistema y clasificarlo de forma directa a partir de sus coeficientes.
Teorema de Rouché-Frobenius
El teorema de Rouché-Frobenius constituye el criterio general aplicable a cualquier sistema de ecuaciones lineales, ya sea cuadrado o rectangular. Establece la clasificación analizando el rango de la matriz de coeficientes \(A\) y el de la matriz aumentada \((A\mid b)\), que incorpora la columna de términos independientes.
Un sistema con \(n\) incógnitas es compatible determinado si y solo si se verifica la igualdad:
$$\text{rango}(A) = \text{rango}(A\mid b) = n$$
Cuando ambos rangos coinciden, el sistema es compatible; si además este valor común es igual al número total de incógnitas, la solución es forzosamente única.
Criterio del determinante
Este criterio es específico para sistemas cuadrados, es decir, aquellos que cuentan con el mismo número de ecuaciones que de incógnitas (\(n \times n\)). En estos casos, la matriz de coeficientes \(A\) es cuadrada y admite el cálculo de su determinante.
Un sistema cuadrado es compatible determinado si y solo si el determinante de su matriz de coeficientes es no nulo:
$$\det(A) \neq 0$$
La condición \(\det(A) \neq 0\) garantiza algebraicamente que la matriz \(A\) es regular o inversible, lo que asegura que las filas y columnas son linealmente independientes y que el sistema puede resolverse de forma única mediante la regla de Cramer o a través de la matriz inversa.
Eliminación gaussiana
El método de eliminación gaussiana permite clasificar un sistema transformando su matriz aumentada en una matriz escalonada mediante operaciones elementales por fila. Es un procedimiento operativo directo que no exige fórmulas determinantes y sirve para cualquier dimensión.
Al alcanzar la forma escalonada, el sistema es compatible determinado si se cumplen dos condiciones simultáneas:
- No aparece ninguna fila contradictoria con la estructura \(0 = c\) (donde \(c \neq 0\)), lo que asegura la compatibilidad.
- Cada columna asociada a una incógnita contiene un pivote no nulo, lo que impide la existencia de variables libres.
Para comparar la utilidad operativa de cada herramienta según las características del problema planteado, analizamos la siguiente síntesis:
| Método | Tipo de sistema | Condición analítica | Aplicación recomendada |
|---|---|---|---|
| Teorema de Rouché-Frobenius | Cualquier sistema (cuadrado o rectangular) | \(\text{rango}(A) = \text{rango}(A\mid b) = n\) | Discusión formal de sistemas con parámetros y justificaciones teóricas. |
| Criterio del determinante | Sistemas cuadrados (\(n \times n\)) | \(\det(A) \neq 0\) | Clasificación rápida en sistemas \(2 \times 2\) o \(3 \times 3\) antes de aplicar Cramer. |
| Eliminación gaussiana | Cualquier sistema (cuadrado o rectangular) | Pivote en cada columna sin filas del tipo \(0 = c\), con \(c \neq 0\) | Resolución directa del sistema. |
Ejemplos resueltos
Para consolidar la aplicación de los criterios teóricos en distintos tipos de sistemas lineales, analizamos paso a paso seis casos.
Ejemplo 1
Determinar si el siguiente sistema lineal de dos ecuaciones con dos incógnitas es compatible determinado:
$$\begin{cases} 2x + y = 3 \\ x - y = 3 \end{cases}$$
Para clasificar este sistema cuadrado, aplicamos el criterio del determinante calculando el valor asociado a su matriz de coeficientes:
$$\det(A) = \begin{vmatrix} 2 & 1 \\ 1 & -1 \end{vmatrix} = 2(-1) - (1)(1) = -2 - 1 = -3$$
Como \(\det(A) \neq 0\), el sistema es compatible determinado y admite una única solución. Al resolver por cualquier método elemental (como reducción sumando ambas ecuaciones), obtenemos el punto común (x, y) = (2, -1).
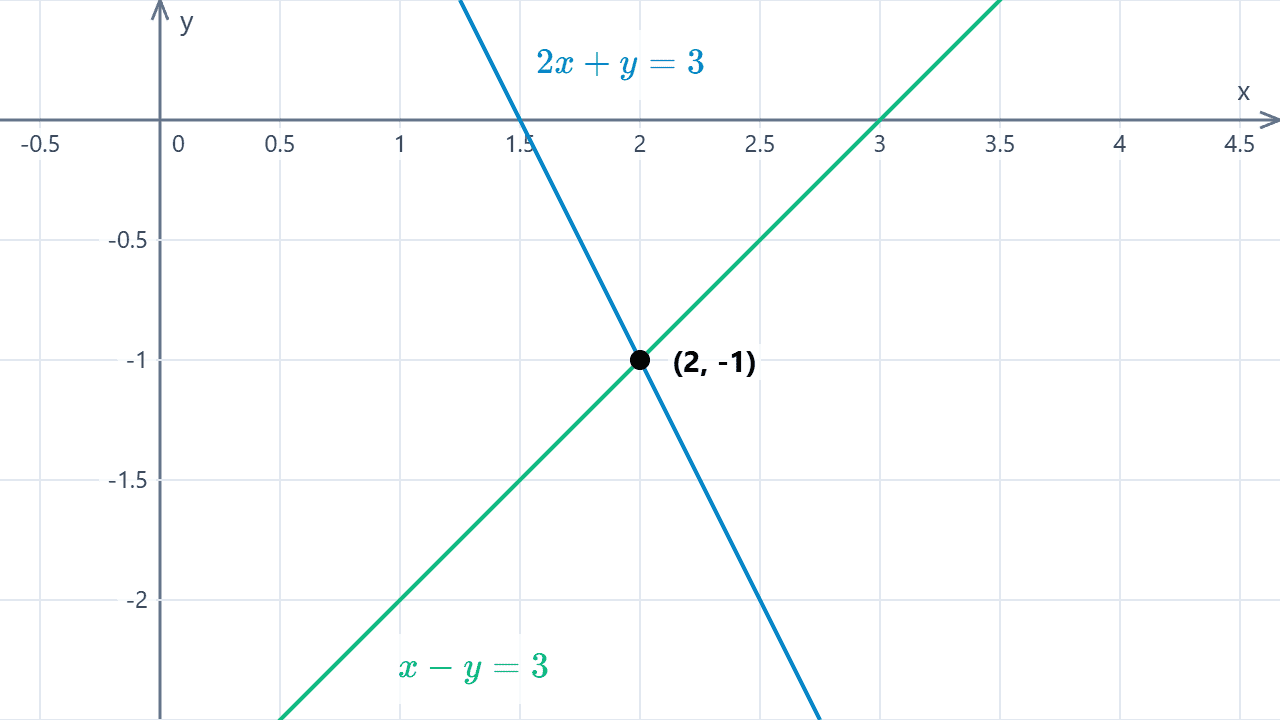
Ejemplo 2
Analizar la compatibilidad del siguiente sistema de tres ecuaciones con tres incógnitas:
$$\begin{cases} x + y + z = 6 \\ 2y + 5z = -4 \\ 2x + 5y - z = 27 \end{cases}$$
Para verificar si admite solución única sin calcular determinantes de orden superior, escribimos su matriz aumentada \((A \mid b)\):
$$\left[\begin{array}{ccc|c} 1 & 1 & 1 & 6 \\ 0 & 2 & 5 & -4 \\ 2 & 5 & -1 & 27 \end{array}\right]$$
Luego de realizar las operaciones elementales de fila para escalonar la matriz (eliminación gaussiana), obtenemos:
$$\left[\begin{array}{ccc|c} 1 & 1 & 1 & 6 \\ 0 & 2 & 5 & -4 \\ 0 & 0 & -7 & 14 \end{array}\right]$$
Observamos que la matriz escalonada no posee filas contradictorias y cuenta con tres pivotes no nulos (en las columnas de \(x\), \(y\) y \(z\)). Por tanto, el sistema es compatible determinado. Mediante sustitución regresiva obtenemos \(z = -2\), \(y = 3\) y \(x = 5\), lo que define la solución única (x, y, z) = (5, 3, -2).
Ejemplo 3
Examinar si el siguiente sistema sobredeterminado de tres ecuaciones con dos incógnitas posee solución única:
$$\begin{cases} x + y = 3 \\ 2x - y = 0 \\ x + 2y = 5 \end{cases}$$
Aunque el sistema cuenta con más ecuaciones que variables, puede ser compatible determinado si la tercera ecuación es consistente con las dos primeras. Para comprobarlo, planteamos su matriz aumentada \((A \mid b)\):
$$\left[\begin{array}{cc|c} 1 & 1 & 3 \\ 2 & -1 & 0 \\ 1 & 2 & 5 \end{array}\right]$$
Luego de aplicar las operaciones elementales por fila para escalonar el sistema, obtenemos:
$$\left[\begin{array}{cc|c} 1 & 1 & 3 \\ 0 & 1 & 2 \\ 0 & 0 & 0 \end{array}\right]$$
La última fila se anula por completo, lo que indica que la tercera ecuación no introduce contradicciones. Aplicando el teorema de Rouché-Frobenius vemos que \(\text{rango}(A) = \text{rango}(A \mid b) = 2\). Como el rango coincide exactamente con el número de incógnitas (\(n = 2\)), el sistema es compatible determinado con solución única (x, y) = (1, 2).
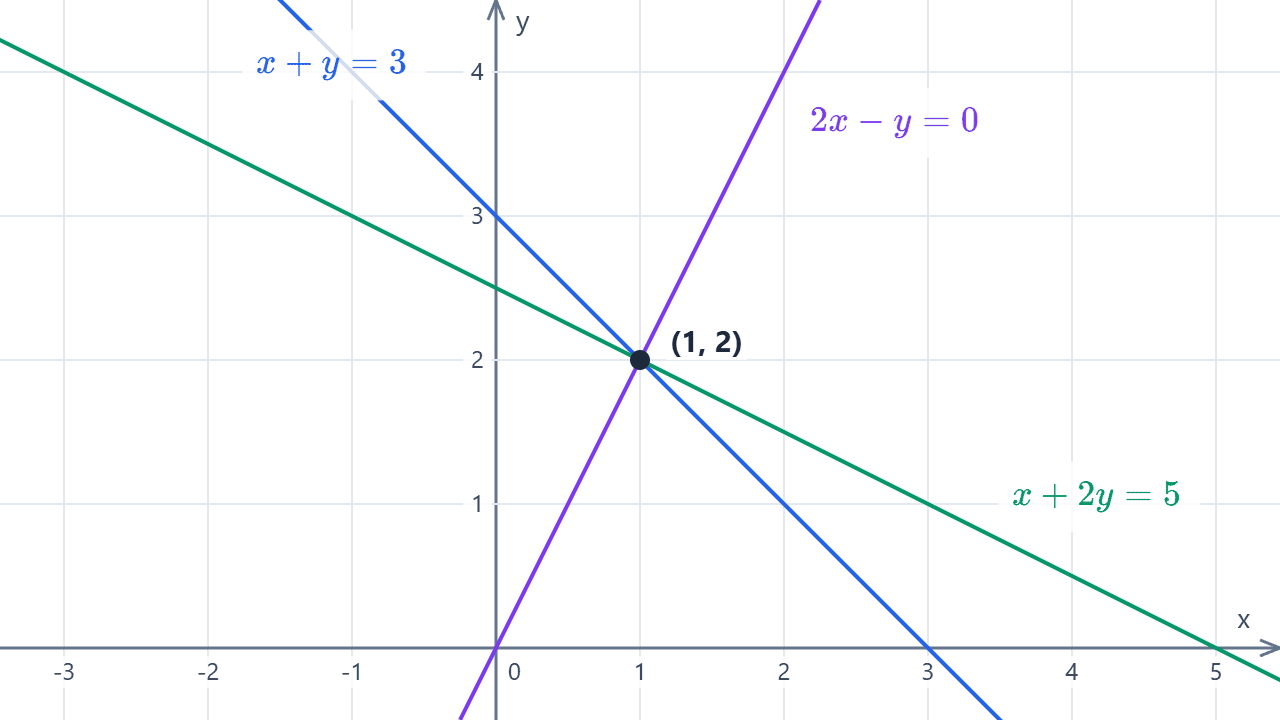
Ejemplo 4
Clasificar el siguiente sistema rectangular de cuatro ecuaciones con tres incógnitas:
$$\begin{cases} x - y + z = 2 \\ 2x + y - z = 1 \\ x + 2y - 2z = -1 \\ 3x + y = 4 \end{cases}$$
Escribimos la matriz aumentada \((A \mid b)\) correspondiente al sistema:
$$\left[\begin{array}{ccc|c} 1 & -1 & 1 & 2 \\ 2 & 1 & -1 & 1 \\ 1 & 2 & -2 & -1 \\ 3 & 1 & 0 & 4 \end{array}\right]$$
Luego de realizar las operaciones elementales de reducción por fila, obtenemos la matriz escalonada:
$$\left[\begin{array}{ccc|c} 1 & -1 & 1 & 2 \\ 0 & 1 & -1 & -1 \\ 0 & 0 & 1 & 2 \\ 0 & 0 & 0 & 0 \end{array}\right]$$
Tenemos tres pivotes no nulos que se corresponden con las tres variables del problema, de modo que \(\text{rango}(A) = \text{rango}(A \mid b) = 3 = n\). Por consiguiente, el sistema es compatible determinado y su solución única es (x, y, z) = (1, 1, 2).
Ejemplo 5
Comprobar si el siguiente sistema homogéneo de tres ecuaciones admite únicamente la solución trivial:
$$\begin{cases} x + 2y - z = 0 \\ 2x - y + z = 0 \\ 3x + y + 2z = 0 \end{cases}$$
Todo sistema lineal homogéneo (aquellos donde los términos independientes son cero) es siempre compatible, ya que la asignación de ceros en todas sus incógnitas \((0, 0, 0)\) satisface todas las igualdades de forma simultánea. Para averiguar si dicha solución es única (determinado), evaluamos el determinante de su matriz de coeficientes:
$$\det(A) = \begin{vmatrix} 1 & 2 & -1 \\ 2 & -1 & 1 \\ 3 & 1 & 2 \end{vmatrix}$$
Desarrollamos el determinante por la primera fila:
$$\det(A) = 1 \cdot (-2 - 1) - 2 \cdot (4 - 3) + (-1) \cdot (2 - (-3)) = 1(-3) - 2(1) - 1(5) = -3 - 2 - 5 = -10$$
Al ser \(\det(A) \neq 0\), la matriz de coeficientes es invertible y el sistema no posee soluciones no triviales. En consecuencia, se clasifica como compatible determinado con solución única dada por el origen de coordenadas (x, y, z) = (0, 0, 0).
Ejemplo 6
Estudiar los valores del parámetro real \(k\) para los cuales el siguiente sistema es compatible determinado:
$$\begin{cases} x + y = 2 \\ x + ky = 4 \end{cases}$$
Para analizar la compatibilidad en función de \(k\), restamos la primera ecuación de la segunda con el objetivo de aislar la variable \(y\):
$$(x + ky) - (x + y) = 4 - 2 \implies (k - 1)y = 2$$
La ecuación resultante nos permite identificar inmediatamente el comportamiento del sistema según el coeficiente de \(y\):
- Si k ≠ 1, podemos dividir ambos miembros por \(k - 1\), obteniendo un valor único para \(y = \frac{2}{k - 1}\) y, por consiguiente, un valor único para \(x\). En este caso, el sistema es compatible determinado.
- Si k = 1, la expresión se convierte en \(0 \cdot y = 2\), lo que representa una contradicción (\(0 = 2\)) y hace que el sistema sea incompatible.
Por lo tanto, el sistema es compatible determinado para todo número real \(k\) distinto de 1.
¿Te ha servido este contenido? ¡Califícalo!
0,0 / 5 — 0 votos

CÓMO CITAR ESTE ARTÍCULO
Machado, D. (2026, 12 de noviembre). Sistema compatible determinado. Flamath. https://es.flamath.com/sistema-compatible-determinado
Sistema incompatible
Sistema compatible indeterminado
Matriz aumentada de un sistema lineal
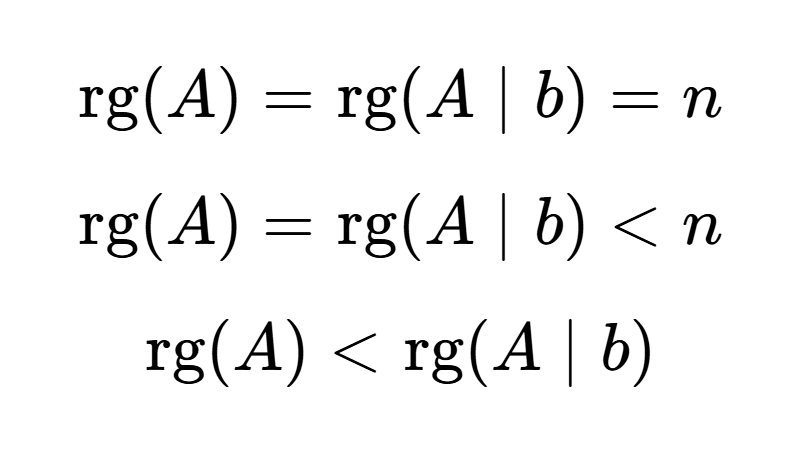
Teorema de Rouché-Frobenius
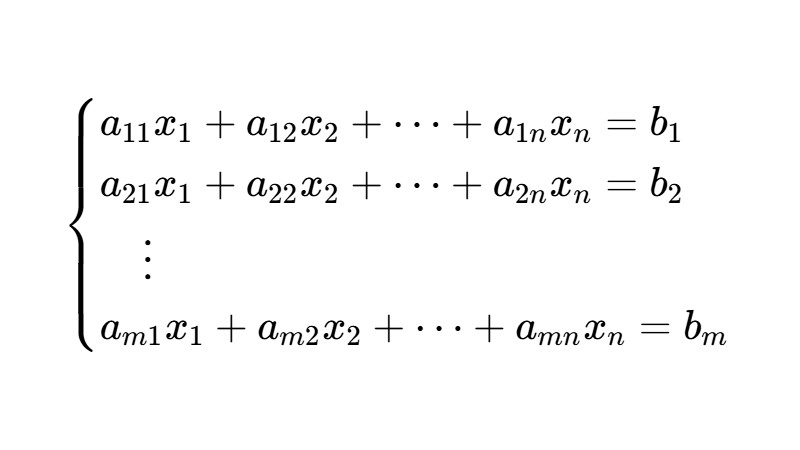
Sistemas de ecuaciones lineales
Deja una respuesta
Otros artículos que te pueden interesar