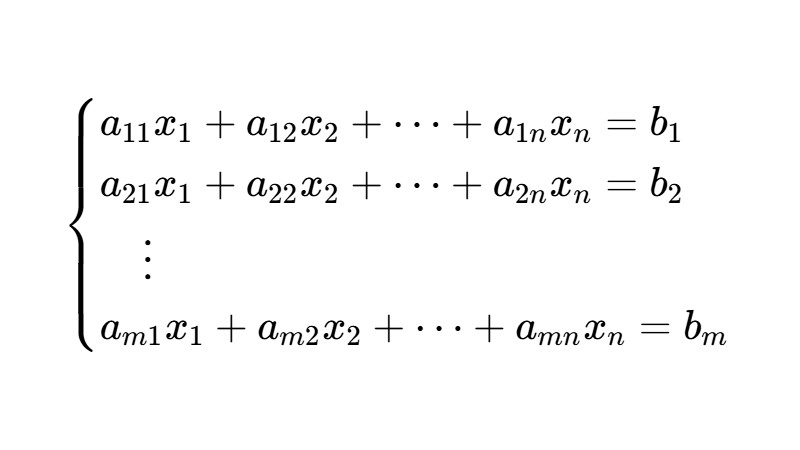
Teorema de Rouché-Frobenius
El teorema de Rouché-Frobenius es una herramienta del álgebra lineal que permite clasificar un sistema de ecuaciones lineales sin necesidad de calcular sus soluciones. A través de la comparación entre el rango de la matriz de coeficientes y el rango de la matriz ampliada, el teorema determina si el sistema tiene solución única, infinitas soluciones o si carece de solución.
Para aplicar este criterio, conviene recordar cómo se representa matricialmente un sistema lineal general. Consideramos un sistema de m ecuaciones lineales con n incógnitas:
$$\begin{cases} a_{11}x_1 + a_{12}x_2 + \cdots + a_{1n}x_n = b_1 \\ a_{21}x_1 + a_{22}x_2 + \cdots + a_{2n}x_n = b_2 \\ \quad \vdots \\ a_{m1}x_1 + a_{m2}x_2 + \cdots + a_{mn}x_n = b_m \end{cases}$$
A partir de esta disposición, identificamos dos estructuras matriciales fundamentales:
- Matriz de coeficientes \(A\): contiene únicamente los coeficientes que multiplican a las incógnitas. Su dimensión es \(m \times n\):
$$\displaystyle A = \begin{bmatrix} a_{11} & a_{12} & \cdots & a_{1n} \\ a_{21} & a_{22} & \cdots & a_{2n} \\ \vdots & \vdots & \ddots & \vdots \\ a_{m1} & a_{m2} & \cdots & a_{mn} \end{bmatrix}$$ - Matriz ampliada \((A \mid b)\): se obtiene al incorporar los términos independientes como una última columna a la derecha de la matriz \(A\). Su dimensión es \(m \times (n+1)\):
$$\displaystyle (A \mid b) = \left[\begin{array}{cccc|c} a_{11} & a_{12} & \cdots & a_{1n} & b_1 \\ a_{21} & a_{22} & \cdots & a_{2n} & b_2 \\ \vdots & \vdots & \ddots & \vdots & \vdots \\ a_{m1} & a_{m2} & \cdots & a_{mn} & b_m \end{array}\right]$$
El comportamiento global del sistema dependerá por completo de la cantidad de filas o columnas linealmente independientes presentes en \(A\) en comparación con \((A \mid b)\).
Índice
Enunciado del teorema y clasificación de sistemas
El teorema de Rouché-Frobenius establece que la existencia y el tipo de soluciones de un sistema de ecuaciones lineales dependen exclusivamente de la relación entre el rango de la matriz de coeficientes, el rango de la matriz ampliada y la cantidad de incógnitas.
Consideramos un sistema de m ecuaciones lineales con n incógnitas, con matriz de coeficientes \(A\) y matriz ampliada \((A \mid b)\). Se enuncian tres condiciones posibles:
- Sistema compatible: el sistema admite al menos una solución si y solo si el rango de la matriz de coeficientes coincide con el de la matriz ampliada, es decir, \(\text{rg}(A) = \text{rg}(A \mid b)\).
- Sistema compatible determinado (SCD): el sistema posee una solución única si los rangos son iguales y coinciden exactamente con el número de incógnitas, cumpliéndose \(\text{rg}(A) = \text{rg}(A \mid b) = n\).
- Sistema compatible indeterminado (SCI): el sistema posee infinitas soluciones si los rangos son iguales pero menores que el número de incógnitas, cumpliéndose \(\text{rg}(A) = \text{rg}(A \mid b) = r < n\). En este caso, la solución general queda expresada en función de \(n - r\) parámetros libres.
- Sistema incompatible (SI): el sistema no tiene solución si el rango de la matriz de coeficientes es estrictamente menor que el rango de la matriz ampliada, cumpliéndose \(\text{rg}(A) \neq \text{rg}(A \mid b)\) (en particular, \(\text{rg}(A) < \text{rg}(A \mid b)\)).
Para resumir de forma visual estos criterios de compatibilidad, disponemos de la siguiente tabla clasificatoria:
| Condición de rangos | Tipo de sistema | Número de soluciones | Interpretación analítica |
|---|---|---|---|
| \(\text{rg}(A) = \text{rg}(A \mid b) = n\) | Compatible determinado (SCD) | Solución única | Cada incógnita adopta un valor numérico fijo determinado. |
| \(\text{rg}(A) = \text{rg}(A \mid b) = r < n\) | Compatible indeterminado (SCI) | Infinitas soluciones | Existen \(n - r\) variables libres que generan una familia de soluciones. |
| \(\text{rg}(A) < \text{rg}(A \mid b)\) | Incompatible (SI) | Ninguna solución | Las ecuaciones plantean restricciones mutuamente contradictorias. |
Para entender qué significan estas relaciones de rango, conviene vincularlas directamente con lo que ocurre al escalonar una matriz mediante eliminación gaussiana. El rango de una matriz representa el número de filas no nulas (filas que no están formadas enteramente por ceros) que quedan tras completar el proceso de escalonamiento.
Al aplicar este escalonamiento sobre la matriz ampliada \((A \mid b)\) de un sistema de 3 ecuaciones con 3 incógnitas (n = 3), pueden presentarse las siguientes tres situaciones estructurales:
- Caso SCD (tres filas útiles): tras escalonar, obtenemos tres filas no nulas en \(A\) y en \((A \mid b)\). Ninguna ecuación se anula ni surge contradicción alguna, por lo que \(\text{rg}(A) = \text{rg}(A \mid b) = 3\). Al disponer de tantas ecuaciones independientes como incógnitas, cada variable queda fijada de manera unívoca al despejar de abajo hacia arriba.
- Caso SCI (aparición de \(0 = 0\)): al reducir el sistema, al menos una fila completa se anula en ambos lados, dando lugar a una expresión equivalente a \(0x + 0y + 0z = 0\) (es decir, \(0 = 0\)). Al anularse por completo, se pierde una fila útil (no nula) para el rango, reduciéndolo a 2 (o a 1). Como \(\text{rg}(A) = \text{rg}(A \mid b) = 2 < 3\), una de las tres incógnitas no puede fijarse y actúa como parámetro libre, dando origen a infinitas soluciones.
- Caso SI (aparición de \(0 = k\)): durante el escalonamiento, se anula la parte correspondiente a los coeficientes de una fila en \(A\), pero el término independiente resulta ser un número \(k \neq 0\). La fila adopta la forma \(\begin{bmatrix} 0 & 0 & 0 & \mid & k \end{bmatrix}\), lo que traduce la igualdad matemática \(0x + 0y + 0z = k\). Como cero no puede ser igual a una constante distinta de cero, el sistema resulta incompatible. En términos matriciales, esa fila cuenta como fila no nula para \((A \mid b)\) pero no para \(A\), provocando que \(\text{rg}(A) = 2\) y \(\text{rg}(A \mid b) = 3\).
Un caso particular de especial relevancia son los sistemas homogéneos, es decir, aquellos donde todos los términos independientes son nulos (\(b_i = 0\)). Dado que la columna agregada en \((A \mid b)\) contiene únicamente ceros, esta no puede aportar una fila no nula adicional bajo ninguna operación elemental. En consecuencia, en todo sistema homogéneo se cumple siempre que \(\text{rg}(A) = \text{rg}(A \mid b)\), garantizando que nunca sea incompatible: siempre admitirá al menos la solución trivial \(x_1 = x_2 = \cdots = x_n = 0\).
Ejemplos de clasificación
Para aplicar el teorema en la práctica, determinamos el rango de las matrices evaluando sus menores (determinantes de submatrices cuadradas). El rango de una matriz equivale al orden del mayor menor no nulo que podamos encontrar en ella.
Ejemplo 1
Determinemos la compatibilidad del siguiente sistema de ecuaciones:
$$\begin{cases} x + y + z = 6 \\ 2x - y + z = 3 \\ x + 2y - z = 2 \end{cases}$$
Escribimos la matriz de coeficientes \(A\) y la matriz ampliada \((A \mid b)\):
$$\displaystyle A = \begin{bmatrix} 1 & 1 & 1 \\ 2 & -1 & 1 \\ 1 & 2 & -1 \end{bmatrix}, \quad (A \mid b) = \left[\begin{array}{ccc|c} 1 & 1 & 1 & 6 \\ 2 & -1 & 1 & 3 \\ 1 & 2 & -1 & 2 \end{array}\right]$$
Para calcular el rango de \(A\), comenzamos buscando un menor de orden 2 que sea distinto de cero. Tomamos las dos primeras filas y columnas:
$$\begin{vmatrix} 1 & 1 \\ 2 & -1 \end{vmatrix} = (1)(-1) - (1)(2) = -1 - 2 = -3 \neq 0$$
Como encontramos un menor de orden 2 no nulo, sabemos que el rango de \(A\) es como mínimo 2 (\(\text{rg}(A) \ge 2\)). Para comprobar si alcanza rango 3, calculamos el determinante de la matriz completa \(A\):
$$\det(A) = \begin{vmatrix} 1 & 1 & 1 \\ 2 & -1 & 1 \\ 1 & 2 & -1 \end{vmatrix} = 1(1 - 2) - 1(-2 - 1) + 1(4 - (-1)) = -1 + 3 + 5 = 7 \neq 0$$
Al ser \(\det(A) \neq 0\), el mayor orden no nulo es 3, por lo que \(\text{rg}(A) = 3\). Dado que la matriz ampliada \((A \mid b)\) tiene dimensión \(3 \times 4\), su rango máximo posible también es 3. Por lo tanto, necesariamente se cumple que \(\text{rg}(A \mid b) = 3\).
Como \(\text{rg}(A) = \text{rg}(A \mid b) = 3\) y el número de incógnitas es \(n = 3\), el teorema de Rouché-Frobenius concluye que se trata de un sistema compatible determinado (SCD) con solución única.
Ejemplo 2
Analicemos la cantidad de soluciones del siguiente sistema lineal:
$$\begin{cases} x + y - z = 2 \\ 2x - y + z = 1 \\ 3x = 3 \end{cases}$$
Construimos las matrices asociadas:
$$\displaystyle A = \begin{bmatrix} 1 & 1 & -1 \\ 2 & -1 & 1 \\ 3 & 0 & 0 \end{bmatrix}, \quad (A \mid b) = \left[\begin{array}{ccc|c} 1 & 1 & -1 & 2 \\ 2 & -1 & 1 & 1 \\ 3 & 0 & 0 & 3 \end{array}\right]$$
Buscamos primero el rango de \(A\). Seleccionamos un menor de orden 2 en la esquina superior izquierda:
$$\begin{vmatrix} 1 & 1 \\ 2 & -1 \end{vmatrix} = -1 - 2 = -3 \neq 0$$
Esto garantiza que \(\text{rg}(A) \ge 2\). Evaluamos ahora el determinante de orden 3 desarrollando por la tercera fila para simplificar el cálculo:
$$\det(A) = \begin{vmatrix} 1 & 1 & -1 \\ 2 & -1 & 1 \\ 3 & 0 & 0 \end{vmatrix} = 3 \cdot \begin{vmatrix} 1 & -1 \\ -1 & 1 \end{vmatrix} = 3(1 - 1) = 0$$
Dado que el único menor de orden 3 en \(A\) es nulo, el rango no puede ser 3, quedando fijado en \(\text{rg}(A) = 2\).
Pasamos a estudiar el rango de la matriz ampliada \((A \mid b)\). Como comparte el mismo menor de orden 2 no nulo, ya sabemos que \(\text{rg}(A \mid b) \ge 2\). Para verificar si el rango sube a 3, orlamos dicho menor agregando la tercera fila y la columna de términos independientes:
$$\begin{vmatrix} 1 & 1 & 2 \\ 2 & -1 & 1 \\ 3 & 0 & 3 \end{vmatrix} = 3 \cdot \begin{vmatrix} 1 & 2 \\ -1 & 1 \end{vmatrix} + 3 \cdot \begin{vmatrix} 1 & 1 \\ 2 & -1 \end{vmatrix} = 3(1 + 2) + 3(-1 - 2) = 9 - 9 = 0$$
Todos los menores de orden 3 posibles en la matriz ampliada resultan nulos, por lo que \(\text{rg}(A \mid b) = 2\).
Al cumplirse \(\text{rg}(A) = \text{rg}(A \mid b) = 2 < 3\) (siendo \(n = 3\) el número de incógnitas), el sistema es un sistema compatible indeterminado (SCI). Admite infinitas soluciones con \(3 - 2 = 1\) parámetro libre.
Ejemplo 3
Estudiemos la consistencia del siguiente sistema:
$$\begin{cases} x + 2y - z = 4 \\ 2x - y + z = 1 \\ 3x + y = 3 \end{cases}$$
Planteamos la matriz de coeficientes y la matriz ampliada del sistema:
$$\displaystyle A = \begin{bmatrix} 1 & 2 & -1 \\ 2 & -1 & 1 \\ 3 & 1 & 0 \end{bmatrix}, \quad (A \mid b) = \left[\begin{array}{ccc|c} 1 & 2 & -1 & 4 \\ 2 & -1 & 1 & 1 \\ 3 & 1 & 0 & 3 \end{array}\right]$$
Identificamos un menor de orden 2 no nulo en \(A\) a partir de las dos primeras filas y columnas:
$$\begin{vmatrix} 1 & 2 \\ 2 & -1 \end{vmatrix} = -1 - 4 = -5 \neq 0$$
Esto asegura que \(\text{rg}(A) \ge 2\). Calculamos a continuación el determinante de la matriz \(A\) desarrollando por la tercera fila:
$$\det(A) = \begin{vmatrix} 1 & 2 & -1 \\ 2 & -1 & 1 \\ 3 & 1 & 0 \end{vmatrix} = 3 \cdot \begin{vmatrix} 2 & -1 \\ -1 & 1 \end{vmatrix} - 1 \cdot \begin{vmatrix} 1 & -1 \\ 2 & 1 \end{vmatrix} = 3(2 - 1) - 1(1 + 2) = 3 - 3 = 0$$
Al anularse el determinante, confirmamos que \(\text{rg}(A) = 2\).
Para analizar la matriz ampliada \((A \mid b)\), orlamos el menor de orden 2 no nulo utilizando la tercera fila y la columna correspondiente a los términos independientes:
$$\begin{vmatrix} 1 & 2 & 4 \\ 2 & -1 & 1 \\ 3 & 1 & 3 \end{vmatrix} = 1(-3 - 1) - 2(6 - 3) + 4(2 + 3) = -4 - 6 + 20 = 10 \neq 0$$
Como obtuvimos un menor de orden 3 que no se anula dentro de \((A \mid b)\), deducimos que \(\text{rg}(A \mid b) = 3\).
Dado que \(\text{rg}(A) = 2\) y \(\text{rg}(A \mid b) = 3\), los rangos no coinciden (\(\text{rg}(A) \neq \text{rg}(A \mid b)\)). Por el teorema de Rouché-Frobenius, se trata de un sistema incompatible (SI) y no tiene solución.
Ejemplo 4
Determinemos la compatibilidad de un sistema con más ecuaciones que incógnitas (3 ecuaciones y 2 incógnitas):
$$\begin{cases} x + y = 3 \\ 2x - y = 0 \\ 3x + y = 8 \end{cases}$$
Construimos la matriz de coeficientes \(A\) y la matriz ampliada \((A \mid b)\):
$$\displaystyle A = \begin{bmatrix} 1 & 1 \\ 2 & -1 \\ 3 & 1 \end{bmatrix}, \quad (A \mid b) = \left[\begin{array}{cc|c} 1 & 1 & 3 \\ 2 & -1 & 0 \\ 3 & 1 & 8 \end{array}\right]$$
Como la matriz \(A\) tiene dimensión \(3 \times 2\), su rango máximo posible es 2. Calculamos un menor de orden 2 tomando las dos primeras filas:
$$\begin{vmatrix} 1 & 1 \\ 2 & -1 \end{vmatrix} = -1 - 2 = -3 \neq 0$$
Al encontrar un menor de orden 2 no nulo, confirmamos que \(\text{rg}(A) = 2\).
Para la matriz ampliada \((A \mid b)\), observamos que es una matriz cuadrada de dimensión \(3 \times 3\). Por lo tanto, calculamos su determinante directamente orlando el menor de orden 2 con la tercera fila y la columna de términos independientes, desarrollando por la segunda fila para aprovechar el cero:
$$\det(A \mid b) = \begin{vmatrix} 1 & 1 & 3 \\ 2 & -1 & 0 \\ 3 & 1 & 8 \end{vmatrix} = -2(8 - 3) + (-1)(8 - 9) = -2(5) - 1(-1) = -10 + 1 = -9 \neq 0$$
Dado que el determinante de orden 3 es no nulo, se deduce que \(\text{rg}(A \mid b) = 3\).
Como \(\text{rg}(A) = 2\) y \(\text{rg}(A \mid b) = 3\), los rangos no coinciden (\(\text{rg}(A) \neq \text{rg}(A \mid b)\)). Por el teorema de Rouché-Frobenius, se trata de un sistema incompatible (SI) y no tiene solución. En sistemas con más ecuaciones que incógnitas, este es el escenario habitual cuando las ecuaciones adicionales introducen restricciones contradictorias.
Ejemplo 5
Analicemos la compatibilidad de un sistema con menos ecuaciones que incógnitas (2 ecuaciones y 3 incógnitas):
$$\begin{cases} x + 2y - z = 4 \\ 2x - y + z = 1 \end{cases}$$
Escribimos las matrices correspondientes:
$$\displaystyle A = \begin{bmatrix} 1 & 2 & -1 \\ 2 & -1 & 1 \end{bmatrix}, \quad (A \mid b) = \left[\begin{array}{ccc|c} 1 & 2 & -1 & 4 \\ 2 & -1 & 1 & 1 \end{array}\right]$$
Ambas matrices tienen 2 filas, por lo que el rango máximo que pueden alcanzar es 2. Evaluamos el menor de orden 2 formado por las dos primeras columnas de \(A\):
$$\begin{vmatrix} 1 & 2 \\ 2 & -1 \end{vmatrix} = -1 - 4 = -5 \neq 0$$
Esto garantiza que \(\text{rg}(A) = 2\). Como la matriz ampliada \((A \mid b)\) tiene únicamente 2 filas, su rango no puede ser superior a 2, por lo que obligatoriamente \(\text{rg}(A \mid b) = 2\).
Comparando con el número de incógnitas (\(n = 3\)), tenemos que \(\text{rg}(A) = \text{rg}(A \mid b) = 2 < 3\). El sistema es un sistema compatible indeterminado (SCI) con infinitas soluciones dependientes de \(3 - 2 = 1\) parámetro libre.
Este último caso pone en evidencia una regla fundamental de los sistemas lineales: un sistema con menos ecuaciones que incógnitas jamás puede ser compatible determinado. Al estar el rango acotado superiormente por el número de ecuaciones (\(\text{rg}(A) \le m < n\)), el rango nunca podrá igualar al número de incógnitas. Por lo tanto, un sistema con más incógnitas que ecuaciones únicamente puede ser compatible indeterminado o incompatible.
Discusión de sistemas con parámetros
Discutir un sistema dependiente de uno o más parámetros consiste en determinar para qué valores de esas incógnitas auxiliares el sistema resulta compatible determinado, compatible indeterminado o incompatible. En lugar de resolver el sistema para cada caso posible, aplicamos una metodología sistemática basada en determinantes y en el teorema de Rouché-Frobenius:
- Hallar los valores críticos: calculamos el determinante de la matriz de coeficientes, \(\det(A)\), en función del parámetro e igualamos la expresión a cero para encontrar las raíces de la ecuación resultante.
- Analizar el caso general (\(\det(A) \neq 0\)): si los parámetros no coinciden con ninguno de los valores críticos hallados, el determinante es no nulo. En consecuencia, el rango de \(A\) es máximo (\(\text{rg}(A) = n\)). Como la matriz ampliada no puede tener más filas independientes que \(n\), de forma inmediata se cumple que \(\text{rg}(A) = \text{rg}(A \mid b) = n\), clasificando al sistema como compatible determinado con solución única.
- Estudiar los casos particulares (\(\det(A) = 0\)): sustituimos individualmente cada valor crítico en la matriz ampliada \((A \mid b)\). Al obtener matrices con valores estrictamente numéricos, calculamos el rango de \(A\) y orlamos con los términos independientes para hallar el rango de \((A \mid b)\).
- Sintetizar la discusión: reunimos las conclusiones obtenidas en un resumen ordenado que detalle la clasificación según los intervalos o valores puntuales de los parámetros.
Ejemplo 1
Discutamos el siguiente sistema de ecuaciones lineales según los valores del parámetro real \(k\):
$$\begin{cases} x + y + z = 1 \\ 2x + 3y + z = 2 \\ x + y + kz = 3 \end{cases}$$
Construimos la matriz de coeficientes \(A\) y la matriz ampliada \((A \mid b)\):
$$\displaystyle A = \begin{bmatrix} 1 & 1 & 1 \\ 2 & 3 & 1 \\ 1 & 1 & k \end{bmatrix}, \quad (A \mid b) = \left[\begin{array}{ccc|c} 1 & 1 & 1 & 1 \\ 2 & 3 & 1 & 2 \\ 1 & 1 & k & 3 \end{array}\right]$$
Calculamos el determinante de \(A\) mediante la regla de Sarrus o desarrollando por la tercera fila:
$$\det(A) = 1(3k - 1) - 1(2k - 1) + 1(2 - 3) = 3k - 1 - 2k + 1 - 1 = k - 1$$
Igualamos el determinante a cero para hallar el único valor crítico del parámetro:
$$k - 1 = 0 \implies k = 1$$
Distinguimos los dos casos posibles:
- Caso 1 (\(k \neq 1\)): como el determinante es distinto de cero (\(\det(A) \neq 0\)), el rango de la matriz de coeficientes es máximo: \(\text{rg}(A) = 3\). Al tener la matriz ampliada solo 3 filas, su rango no puede ser mayor, por lo que \(\text{rg}(A) = \text{rg}(A \mid b) = 3 = n\). El sistema es compatible determinado (SCD) con solución única.
- Caso 2 (\(k = 1\)): sustituimos este valor en la matriz ampliada: $$\displaystyle (A \mid b) = \left[\begin{array}{ccc|c} 1 & 1 & 1 & 1 \\ 2 & 3 & 1 & 2 \\ 1 & 1 & 1 & 3 \end{array}\right]$$ Como \(\det(A) = 0\), sabemos que \(\text{rg}(A) < 3\). Tomamos un menor de orden 2 en la esquina superior izquierda: $$\begin{vmatrix} 1 & 1 \\ 2 & 3 \end{vmatrix} = 3 - 2 = 1 \neq 0 \implies \text{rg}(A) = 2$$ Para evaluar el rango de \((A \mid b)\), orlamos este menor con la tercera fila y la columna de términos independientes: $$\begin{vmatrix} 1 & 1 & 1 \\ 2 & 3 & 2 \\ 1 & 1 & 3 \end{vmatrix} = 1(9 - 2) - 1(6 - 2) + 1(2 - 3) = 7 - 4 - 1 = 2 \neq 0$$ Al encontrar un menor de orden 3 no nulo, se deduce que \(\text{rg}(A \mid b) = 3\). Como \(\text{rg}(A) = 2 \neq 3 = \text{rg}(A \mid b)\), el sistema es incompatible (SI) y no tiene solución. Notemos que esto también se aprecia observando que la primera ecuación afirma que \(x + y + z = 1\) y la tercera afirma que \(x + y + z = 3\), lo cual es contradictorio.
Ejemplo 2
Discutamos el siguiente sistema lineal en función del parámetro real \(k\):
$$\begin{cases} kx + y + z = 1 \\ x + ky + z = 1 \\ x + y + kz = 1 \end{cases}$$
Escribimos la matriz de coeficientes \(A\) y la matriz ampliada \((A \mid b)\):
$$\displaystyle A = \begin{bmatrix} k & 1 & 1 \\ 1 & k & 1 \\ 1 & 1 & k \end{bmatrix}, \quad (A \mid b) = \left[\begin{array}{ccc|c} k & 1 & 1 & 1 \\ 1 & k & 1 & 1 \\ 1 & 1 & k & 1 \end{array}\right]$$
Para simplificar el cálculo de \(\det(A)\) sin necesidad de recurrir a operaciones engorrosas, aplicamos propiedades de los determinantes. En primer lugar, sumamos la segunda y tercera fila a la primera (\(F_1 \to F_1 + F_2 + F_3\)). Recordemos que sumar a una fila una combinación lineal de las demás es una operación que no altera el valor del determinante:
$$\det(A) = \begin{vmatrix} k & 1 & 1 \\ 1 & k & 1 \\ 1 & 1 & k \end{vmatrix} = \begin{vmatrix} k+2 & k+2 & k+2 \\ 1 & k & 1 \\ 1 & 1 & k \end{vmatrix}$$
Como todos los elementos de la primera fila comparten el factor \((k+2)\), podemos extraerlo multiplicando fuera del determinante. A continuación, restamos la primera fila a la segunda y a la tercera (\(F_2 \to F_2 - F_1\) y \(F_3 \to F_3 - F_1\)) para generar ceros:
$$\det(A) = (k+2) \begin{vmatrix} 1 & 1 & 1 \\ 1 & k & 1 \\ 1 & 1 & k \end{vmatrix} = (k+2) \begin{vmatrix} 1 & 1 & 1 \\ 0 & k-1 & 0 \\ 0 & 0 & k-1 \end{vmatrix}$$
Al tener únicamente ceros por debajo de la diagonal principal, obtuvimos una matriz triangular superior. El determinante de cualquier matriz triangular equivale simplemente al producto de los elementos de su diagonal principal, resultando en:
$$\det(A) = (k+2) \cdot [1 \cdot (k-1) \cdot (k-1)] = (k+2)(k-1)^2$$
Igualamos el determinante a cero para encontrar los valores críticos:
$$(k+2)(k-1)^2 = 0 \implies k = -2 \quad \text{o} \quad k = 1$$
Estudiamos los casos que se derivan de estos valores:
- Caso 1 (\(k \neq 1\) y \(k \neq -2\)): el determinante es no nulo (\(\det(A) \neq 0\)), por lo que \(\text{rg}(A) = 3\). Dado que la matriz ampliada tiene 3 filas, su rango no puede superar 3, cumpliéndose que \(\text{rg}(A) = \text{rg}(A \mid b) = 3 = n\). Por el teorema de Rouché-Frobenius, es un sistema compatible determinado (SCD) con solución única.
- Caso 2 (\(k = 1\)): sustituimos \(k = 1\) en la matriz ampliada: $$\displaystyle (A \mid b) = \left[\begin{array}{ccc|c} 1 & 1 & 1 & 1 \\ 1 & 1 & 1 & 1 \\ 1 & 1 & 1 & 1 \end{array}\right]$$ Las tres filas son idénticas, lo que significa que el sistema se reduce a una única ecuación: \(x + y + z = 1\). Por lo tanto, \(\text{rg}(A) = \text{rg}(A \mid b) = 1 < 3\). El sistema es un sistema compatible indeterminado (SCI) con \(3 - 1 = 2\) parámetros libres.
- Caso 3 (\(k = -2\)): sustituimos \(k = -2\) en la matriz ampliada: $$\displaystyle (A \mid b) = \left[\begin{array}{ccc|c} -2 & 1 & 1 & 1 \\ 1 & -2 & 1 & 1 \\ 1 & 1 & -2 & 1 \end{array}\right]$$ Tomamos un menor de orden 2 en la esquina superior izquierda de \(A\): $$\begin{vmatrix} -2 & 1 \\ 1 & -2 \end{vmatrix} = 4 - 1 = 3 \neq 0 \implies \text{rg}(A) = 2$$ Orlamos este menor con la columna de términos independientes para estudiar \((A \mid b)\): $$\begin{vmatrix} -2 & 1 & 1 \\ 1 & -2 & 1 \\ 1 & 1 & 1 \end{vmatrix} = 1(1 - (-2)) - 1(-2 - 1) + 1(4 - 1) = 3 + 3 + 3 = 9 \neq 0$$ Al existir un menor de orden 3 no nulo, \(\text{rg}(A \mid b) = 3\). Como \(\text{rg}(A) = 2 \neq 3 = \text{rg}(A \mid b)\), el sistema es un sistema incompatible (SI) y no tiene solución.
Ejemplo 3
Analicemos la compatibilidad del siguiente sistema según los distintos valores del parámetro \(a\), el cual figura tanto en los coeficientes como en el término independiente:
$$\begin{cases} x + y + az = 1 \\ x + ay + z = 1 \\ ax + y + z = a \end{cases}$$
Planteamos las matrices del sistema:
$$\displaystyle A = \begin{bmatrix} 1 & 1 & a \\ 1 & a & 1 \\ a & 1 & 1 \end{bmatrix}, \quad (A \mid b) = \left[\begin{array}{ccc|c} 1 & 1 & a & 1 \\ 1 & a & 1 & 1 \\ a & 1 & 1 & a \end{array}\right]$$
Calculamos el determinante de \(A\) sumando todas las filas en la primera:
$$\det(A) = \begin{vmatrix} a+2 & a+2 & a+2 \\ 1 & a & 1 \\ a & 1 & 1 \end{vmatrix} = (a+2) \begin{vmatrix} 1 & 1 & 1 \\ 1 & a & 1 \\ a & 1 & 1 \end{vmatrix}$$
Restamos la primera columna a las otras dos:
$$\det(A) = (a+2) \begin{vmatrix} 1 & 0 & 0 \\ 1 & a-1 & 0 \\ a & 1-a & 1-a \end{vmatrix} = (a+2)(a-1)(1-a) = -(a+2)(a-1)^2$$
Igualamos a cero para obtener los valores críticos:
$$-(a+2)(a-1)^2 = 0 \implies a = 1 \quad \text{o} \quad a = -2$$
Procedemos a la clasificación según los valores de \(a\):
- Caso 1 (\(a \neq 1\) y \(a \neq -2\)): al ser \(\det(A) \neq 0\), se deduce directamente que \(\text{rg}(A) = \text{rg}(A \mid b) = 3 = n\). El sistema es compatible determinado (SCD) con solución única.
- Caso 2 (\(a = 1\)): reemplazamos \(a = 1\) en la matriz ampliada: $$\displaystyle (A \mid b) = \left[\begin{array}{ccc|c} 1 & 1 & 1 & 1 \\ 1 & 1 & 1 & 1 \\ 1 & 1 & 1 & 1 \end{array}\right]$$ Nuevamente todas las filas coinciden, obteniendo \(\text{rg}(A) = \text{rg}(A \mid b) = 1 < 3\). El sistema es compatible indeterminado (SCI) con infinitas soluciones dependientes de 2 parámetros libres.
- Caso 3 (\(a = -2\)): sustituimos \(a = -2\) en la matriz ampliada: $$\displaystyle (A \mid b) = \left[\begin{array}{ccc|c} 1 & 1 & -2 & 1 \\ 1 & -2 & 1 & 1 \\ -2 & 1 & 1 & -2 \end{array}\right]$$ Evaluamos el menor de orden 2 superior izquierdo en \(A\): $$\begin{vmatrix} 1 & 1 \\ 1 & -2 \end{vmatrix} = -2 - 1 = -3 \neq 0 \implies \text{rg}(A) = 2$$ Orlamos con la columna de términos independientes para estudiar la matriz ampliada: $$\begin{vmatrix} 1 & 1 & 1 \\ 1 & -2 & 1 \\ -2 & 1 & -2 \end{vmatrix} = 1(4 - 1) - 1(-2 - (-2)) + 1(1 - 4) = 3 - 0 - 3 = 0$$ Dado que este menor da cero, evaluamos si las filas completas son proporcionales o contradictorias. Sumando las tres filas obtenemos la fila nula a la izquierda (\(0x + 0y + 0z\)) pero a la derecha resulta \(1 + 1 + (-2) = 0\). Esto indica que la tercera ecuación depende linealmente de las dos primeras en toda la matriz ampliada, concluyendo que \(\text{rg}(A \mid b) = 2\). Como \(\text{rg}(A) = \text{rg}(A \mid b) = 2 < 3\), para \(a = -2\) el sistema resulta compatible indeterminado (SCI) con 1 parámetro libre.
Ejemplo 4
Estudiemos la naturaleza de las soluciones del siguiente sistema en función de dos parámetros reales, \(a\) y \(m\):
$$\begin{cases} x + 2y - z = 1 \\ 2x + y + z = 2 \\ x - y + az = m \end{cases}$$
Formamos las matrices asociadas al sistema, identificando la matriz de coeficientes \(A\), el vector columna de términos independientes \(b\) y la matriz ampliada \((A \mid b)\):
$$\displaystyle A = \begin{bmatrix} 1 & 2 & -1 \\ 2 & 1 & 1 \\ 1 & -1 & a \end{bmatrix}, \quad b = \begin{bmatrix} 1 \\ 2 \\ m \end{bmatrix}, \quad (A \mid b) = \left[\begin{array}{ccc|c} 1 & 2 & -1 & 1 \\ 2 & 1 & 1 & 2 \\ 1 & -1 & a & m \end{array}\right]$$
Calculamos el determinante de \(A\), el cual depende exclusivamente de \(a\):
$$\det(A) = 1(a + 1) - 2(2a - 1) - 1(-2 - 1) = a + 1 - 4a + 2 + 3 = -3a + 6$$
Igualamos a cero para encontrar la condición crítica sobre \(a\):
$$-3a + 6 = 0 \implies a = 2$$
Planteamos los escenarios posibles distinguiendo el comportamiento de ambos parámetros:
- Caso general (\(a \neq 2\)): sin importar el valor numérico que adopte \(m\), el determinante de \(A\) nunca se anula (\(\det(A) \neq 0\)). En consecuencia, \(\text{rg}(A) = \text{rg}(A \mid b) = 3 = n\). El sistema es compatible determinado (SCD) para cualquier \(m \in \mathbb{R}\).
- Caso crítico (\(a = 2\)): si \(a = 2\), el determinante de la matriz de coeficientes es nulo (\(\det(A) = 0\)). Localizamos un menor de orden 2 no nulo dentro de \(A\): $$\begin{vmatrix} 1 & 2 \\ 2 & 1 \end{vmatrix} = 1 - 4 = -3 \neq 0 \implies \text{rg}(A) = 2$$ Para determinar el rango de la matriz ampliada \((A \mid b)\), orlamos este menor con la tercera fila y con la columna de términos independientes, donde interviene el parámetro \(m\): $$\begin{vmatrix} 1 & 2 & 1 \\ 2 & 1 & 2 \\ 1 & -1 & m \end{vmatrix} = 1(m + 2) - 2(2m - 2) + 1(-2 - 1) = m + 2 - 4m + 4 - 3 = -3m + 3$$ El valor de este determinante queda condicionado por \(m\), dando lugar a dos situaciones:
- Subcaso 2.1 (\(a = 2\) y \(m = 1\)): el menor orlado resulta \(-3(1) + 3 = 0\), con lo cual \(\text{rg}(A \mid b) = 2\). Al cumplirse \(\text{rg}(A) = \text{rg}(A \mid b) = 2 < 3\), el sistema es compatible indeterminado (SCI) con \(3 - 2 = 1\) parámetro libre.
- Subcaso 2.2 (\(a = 2\) y \(m \neq 1\)): el menor orlado es distinto de cero, lo que implica que \(\text{rg}(A \mid b) = 3\). Al verificarse que \(\text{rg}(A) = 2 \neq 3 = \text{rg}(A \mid b)\), el sistema es incompatible (SI) y carece de solución.
En síntesis, el parámetro \(a\) determina si el sistema admite solución única, mientras que ante el valor crítico \(a = 2\), el parámetro \(m\) define la frontera entre tener infinitas soluciones (\(m = 1\)) o ser contradictorio (\(m \neq 1\)).
¿Te ha servido este contenido? ¡Califícalo!
0,0 / 5 — 0 votos

CÓMO CITAR ESTE ARTÍCULO
Machado, D. (2026, 11 de noviembre). Teorema de Rouché-Frobenius. Flamath. https://es.flamath.com/teorema-rouche-frobenius
Sistemas de ecuaciones lineales
Regla de Cramer
Método de eliminación de Gauss-Jordan
Eliminación gaussiana
Método de reducción para sistema de ecuaciones
Deja una respuesta
Otros artículos que te pueden interesar