Sistema compatible indeterminado
Un sistema compatible indeterminado (abreviado habitualmente como SCI) es un conjunto de ecuaciones lineales que admite infinitas soluciones. En el álgebra lineal, este tipo de sistema también se denomina sistema consistente indeterminado o sistema con infinitas soluciones, lo que indica que las ecuaciones planteadas no generan contradicciones, pero resultan insuficientes para fijar un único valor numérico para cada incógnita.
La denominación de este sistema responde a dos propiedades simultáneas:
- Compatible: Señala que el sistema tiene solución, es decir, existen valores para las variables que verifican todas las ecuaciones a la vez.
- Indeterminado: Indica que la solución no es única, sino que existen infinitas combinaciones posibles reguladas por uno o más parámetros libres (llamados grados de libertad).
Para observar cómo surge esta infinitud de respuestas, consideremos el siguiente sistema lineal de dos ecuaciones con dos incógnitas:
$$\begin{cases} x + y = 4 \\ 2x + 2y = 8 \end{cases}$$
Notamos que la segunda ecuación se obtiene multiplicando por \(2\) toda la primera igualdad, por lo que ambas expresiones aportan exactamente la misma información. Al contar con una sola condición independiente para dos variables, una de ellas actúa como variable libre. Si asignamos el parámetro real \(y = t\) y despejamos la incógnita restante, expresamos la solución general del sistema como:
$$(x, y) = (4 - t, \, t) \quad \text{con } t \in \mathbb{R}$$
Al asignar distintos valores reales al parámetro \(t\), generamos infinitas soluciones particulares que satisfacen ambas igualdades de forma simultánea.
Desde el punto de vista geométrico, cada ecuación lineal con dos variables define una recta en el plano. Que el sistema sea compatible indeterminado significa que ambas ecuaciones representan la misma recta superpuesta, compartiendo todos sus puntos.
Esta característica distingue al sistema de las otras dos categorías que completan la clasificación de los sistemas de ecuaciones lineales:
- Sistema compatible determinado: Posee exactamente una única solución porque sus ecuaciones representan lugares geométricos que se cortan en un solo punto común.
- Sistema incompatible: Carece de solución debido a que sus ecuaciones establecen condiciones contradictorias entre sí, como ocurre con dos rectas paralelas separadas.
Índice
Interpretación geométrica
La presencia de infinitas soluciones en un sistema lineal tiene un correlato visual directo con la posición relativa de los lugares geométricos que describe cada ecuación. Mientras que un sistema con solución única equivale a un cruce puntual, un sistema compatible indeterminado significa que las ecuaciones comparten una recta, un plano o una región extendida de intersección.
Sistemas en el plano
En el espacio bidimensional \(\mathbb{R}^2\), cada ecuación lineal con dos incógnitas representa una recta. Para que un sistema sea compatible indeterminado en este contexto, todas sus ecuaciones deben describir rectas coincidentes, es decir, rectas superpuestas que comparten la totalidad de sus puntos.
Algebraicamente, dos rectas \(a_1x + b_1y = c_1\) y \(a_2x + b_2y = c_2\) son coincidentes cuando todos sus coeficientes y términos independientes (siendo no nulos) guardan la misma relación de proporcionalidad:
$$\frac{a_1}{a_2} = \frac{b_1}{b_2} = \frac{c_1}{c_2}$$
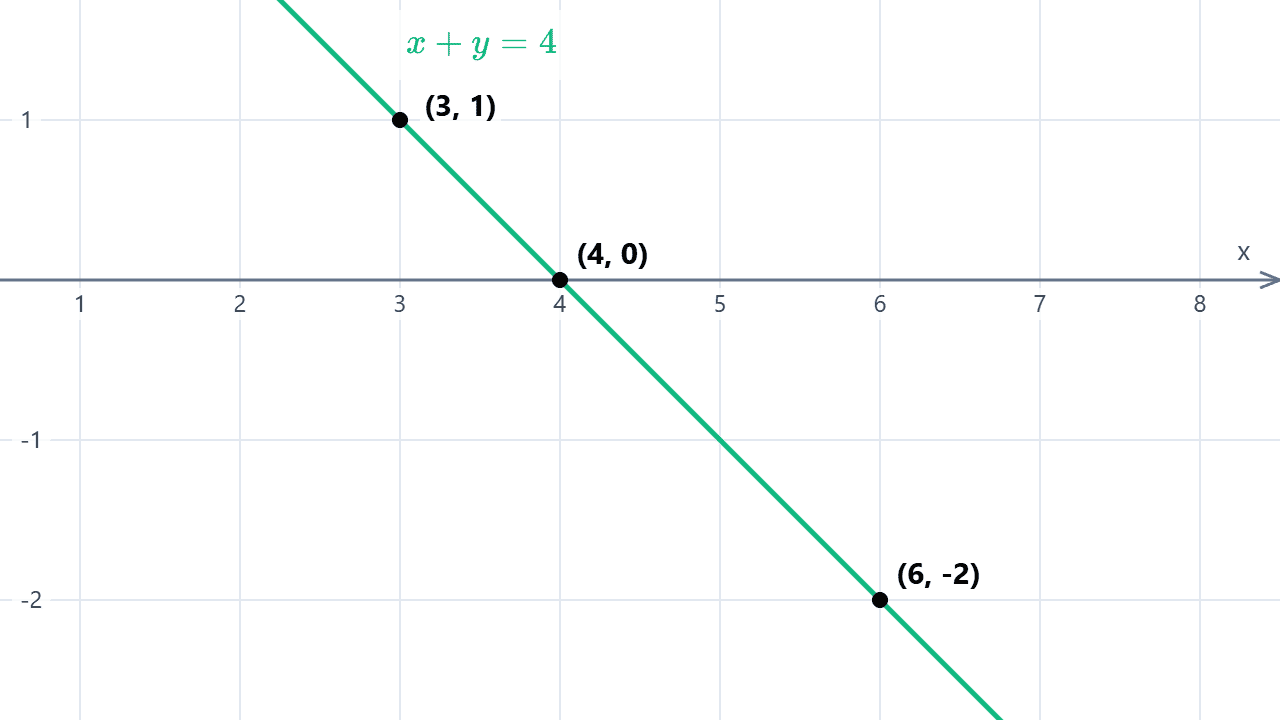
Retomando el sistema dado antes, comprobamos que \(\frac{1}{2} = \frac{1}{2} = \frac{4}{8}\), por lo que ambas ecuaciones trazan la misma recta en el plano. A partir de su solución general \((x, y) = (4 - t, \, t)\), obtenemos distintos puntos de esa recta asignando valores reales al parámetro \(t\): para \(t = 0\) resulta el punto (4, 0), para \(t = 1\) obtenemos (3, 1) y para \(t = -2\) alcanzamos (6, -2), entre infinitas ubicaciones posibles.
Sistemas en el espacio tridimensional
En el espacio \(\mathbb{R}^3\), cada ecuación lineal con tres variables define un plano geométrico. A diferencia del plano cartesiano, donde solo existe una configuración posible para las rectas coincidentes, en el espacio tridimensional un sistema compatible indeterminado puede presentarse bajo dos configuraciones distintas según sus grados de libertad:
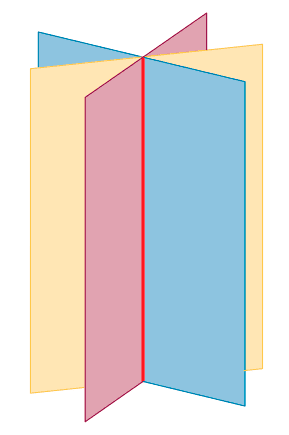
- Con 1 grado de libertad (intersección en una recta): Los planos se cortan a lo largo de una misma recta común, formando lo que en geometría se conoce como un haz de planos. Esta situación también ocurre cuando dos planos son coincidentes entre sí y un tercer plano los interseca formando una recta.
- Con 2 grados de libertad (planos coincidentes): Todos los planos del sistema son proporcionales y se superponen exactamente uno sobre otro, por lo que el conjunto de soluciones abarca la totalidad de ese plano común.
En la siguiente ilustración se representa el caso de tres planos que se intersecan a lo largo de una recta común (1 grado de libertad). Cabe destacar que esta no es la única disposición geométrica posible en \(\mathbb{R}^3\), ya que el sistema también sería compatible indeterminado si todos los planos fueran coincidentes entre sí.
Dimensiones superiores
Cuando un sistema lineal involucra cuatro o más incógnitas (\(\mathbb{R}^n\)), la representación visual directa deja de ser viable mediante gráficos convencionales. En estos espacios, cada ecuación lineal define un hiperplano de dimensión \(n - 1\).
Un sistema en \(\mathbb{R}^n\) es compatible indeterminado cuando todos sus hiperplanos se intersecan formando una variedad lineal de dimensión mayor o igual a \(1\) (análoga a una recta, un plano o un subespacio desplazado), cuya dimensión coincide con los grados de libertad del sistema.
Criterios de clasificación
Para comprobar si un sistema lineal posee infinitas soluciones, no es indispensable calcular de antemano toda su expresión paramétrica. Existen herramientas algebraicas y matriciales que permiten evaluar su compatibilidad y determinar cuántos parámetros libres requiere a partir del análisis de sus coeficientes.
Teorema de Rouché-Frobenius y grados de libertad
El teorema de Rouché-Frobenius aporta el criterio general para clasificar cualquier sistema de ecuaciones lineales, independientemente de si es cuadrado o rectangular. Este teorema compara el rango de la matriz de coeficientes \(A\) con el rango de la matriz aumentada \((A \mid b)\), que incorpora la columna de términos independientes.
Un sistema lineal con \(n\) incógnitas es compatible indeterminado si y solo si se verifica la siguiente relación:
$$\text{rango}(A) = \text{rango}(A \mid b) = r < n$$
La igualdad \(\text{rango}(A) = \text{rango}(A \mid b)\) asegura que el sistema es compatible, mientras que la desigualdad estricta \(r < n\) demuestra que existen menos ecuaciones independientes que incógnitas. La diferencia entre ambos valores define los grados de libertad (\(g\)) del sistema:
$$g = n - r$$
Este número entero positivo indica cuántos parámetros independientes necesitamos introducir para describir la totalidad del conjunto solución.
Criterio del determinante
Este método se aplica exclusivamente a sistemas cuadrados (\(n \times n\)), donde la matriz de coeficientes \(A\) admite el cálculo de su determinante. Para que un sistema cuadrado sea compatible indeterminado, es obligatorio que el determinante de su matriz de coeficientes se anule:
$$\det(A) = 0$$
Sin embargo, esta igualdad actúa como una condición necesaria pero no suficiente. Que \(\det(A) = 0\) garantiza que las filas de \(A\) son linealmente dependientes y descarta la solución única, pero no distingue por sí solo entre un sistema compatible indeterminado y un sistema incompatible. Si los términos independientes no acompañan esa misma dependencia lineal, el sistema carecerá de solución, por lo que siempre debemos complementar este criterio analizando los rangos o escalonando el sistema.
Además, dado que \(\det(A) = 0\), la matriz de coeficientes no es invertible. Esto implica que un sistema compatible indeterminado no puede resolverse mediante el método de la matriz inversa ni aplicando de forma directa la regla de Cramer tradicional, ya que las fórmulas de división por el determinante del sistema quedarían como una división por cero.
Eliminación gaussiana
El método de eliminación gaussiana permite clasificar un sistema reduciendo su matriz aumentada \((A \mid b)\) a una forma escalonada mediante operaciones elementales entre filas. Es un procedimiento constructivo válido para cualquier tamaño de matriz.
Una vez escalonada la matriz, el sistema es compatible indeterminado cuando se cumplen dos requisitos simultáneos:
- No aparece ninguna fila contradictoria de la forma \(0 = c\) (con \(c \neq 0\)), lo cual confirma que el sistema admite solución.
- El número de pivotes no nulos \(r\) es estrictamente menor que el número total de incógnitas \(n\), dejando al menos una columna de incógnitas sin pivote.
Conviene prestar atención al significado de las filas nulas del tipo \(0 = 0\). Que aparezca una fila de ceros no siempre implica que el sistema sea indeterminado: en un sistema rectangular con más ecuaciones que incógnitas, una ecuación redundante genera una fila \(0 = 0\), pero el sistema puede conservar pivotes en todas sus variables y seguir siendo compatible determinado. En cambio, si el sistema es cuadrado (\(n \times n\)) y no presenta filas contradictorias, la aparición de al menos una fila \(0 = 0\) sí garantiza de forma directa que es compatible indeterminado, pues reduce la cantidad de pivotes por debajo de \(n\).
En la siguiente tabla resumimos el alcance y las condiciones de cada criterio analizado:
| Método | Tipo de sistema | Condición analítica | Alcance y limitaciones |
|---|---|---|---|
| Teorema de Rouché-Frobenius | Cualquier sistema (cuadrado o rectangular) | \(\text{rango}(A) = \text{rango}(A \mid b) = r < n\) | Criterio definitivo para cualquier dimensión y cálculo de grados de libertad. |
| Criterio del determinante | Sistemas cuadrados (\(n \times n\)) | \(\det(A) = 0\) | Condición necesaria pero no suficiente; requiere verificar compatibilidad. |
| Eliminación gaussiana | Cualquier sistema (cuadrado o rectangular) | Sin filas \(0 = c\) (\(c \neq 0\)) y con \(r < n\) pivotes | Clasifica y deja el sistema listo para parametrizar la solución general. |
Cómo escribir la solución general y particular
Una vez que confirmamos que el sistema admite infinitas soluciones, el paso siguiente consiste en expresar su conjunto solución mediante parámetros reales estándar como \(t\), \(s\) o \(u\). Para hacerlo sin cometer errores algebraicos, debemos distinguir qué variables actúan como libres y cuáles quedan determinadas en función de ellas.
Variables principales frente a variables libres
Cuando llevamos el sistema a su forma escalonada mediante eliminación gaussiana, las columnas de la matriz de coeficientes se dividen en dos grupos:
- Variables principales (o dependientes): Son aquellas cuyas columnas contienen un pivote no nulo en la forma escalonada. Su valor no puede elegirse libremente, sino que se despeja por sustitución regresiva a partir del resto de las variables.
- Variables libres (o independientes): Son las incógnitas correspondientes a las columnas que carecen de pivote. La cantidad de variables libres coincide con los grados de libertad (\(g = n - r\)), y a cada una se le asigna un parámetro real distinto (\(t, s, \dots\)).
De esta estructura se desprende una propiedad directa: todo sistema compatible con más incógnitas que ecuaciones (\(n > m\)) es siempre compatible indeterminado. Como el número de pivotes nunca puede superar al total de ecuaciones (\(r \le m\)), si existen más incógnitas que ecuaciones, forzosamente quedarán al menos \(n - m\) columnas sin pivote. Por ejemplo, en un sistema compatible de \(2\) ecuaciones con \(3\) incógnitas, el rango máximo es \(2\), lo que garantiza al menos un grado de libertad y, en consecuencia, infinitas soluciones.
Reglas para despejar correctamente
Un error frecuente consiste en intentar parametrizar un sistema sin haberlo escalonado previamente, eligiendo al azar qué incógnita igualar al parámetro \(t\). No cualquier elección de variable libre ni cualquier despeje es válido, especialmente cuando una incógnita no aparece en todas las ecuaciones.
Observemos el siguiente sistema de dos ecuaciones con tres incógnitas:
$$\begin{cases} x + y + z = 5 \\ x + y = 3 \end{cases}$$
En este sistema, la variable \(z\) aparece en la primera ecuación pero está ausente en la segunda (su coeficiente es \(0\)). Si alguien intentara asignar \(z = t\) como variable libre y despejar \(x\) en la primera ecuación sin atender a la segunda, obtendría \(x = 5 - y - t\), perdiendo de vista la restricción impuesta por \(x + y = 3\).
Al restar ambas ecuaciones para escalonar el sistema, obtenemos inmediatamente que \(z = 2\). Esto demuestra que \(z\) es una variable principal con valor fijo, por lo que jamás puede actuar como parámetro libre. En cambio, en la ecuación \(x + y = 3\), tanto \(x\) como \(y\) intervienen en la relación restante: si tomamos \(y = t\) como variable libre, despejamos \(x = 3 - t\) y escribimos la solución general correcta:
$$(x, y, z) = (3 - t, \, t, \, 2) \quad \text{con } t \in \mathbb{R}$$
Como norma general, escalonar primero el sistema evita este fallo por completo, ya que identifica de manera inequívoca qué incógnitas poseen pivote (y deben despejarse) y cuáles quedan libres para recibir un parámetro.
Obtención de soluciones particulares
La expresión paramétrica recibe el nombre de solución general porque condensa todas las respuestas posibles del sistema en una sola fórmula. Para obtener una solución particular, basta con sustituir los parámetros libres por números reales concretos.
Retomando la solución general \((x, y, z) = (3 - t, \, t, \, 2)\), podemos generar distintas ternas que verifican el sistema original:
- Si elegimos \(t = 0\), obtenemos la solución particular (3, 0, 2).
- Si asignamos \(t = 3\), resulta la terna (0, 3, 2).
- Si sustituimos \(t = -1\), hallamos (4, -1, 2).
Cualquiera de estas ternas, al reemplazarse en las ecuaciones iniciales, satisface simultáneamente \(x + y + z = 5\) y \(x + y = 3\).
Conviene notar que la forma de escribir la solución general no es única. Si en la ecuación \(x + y = 3\) hubiéramos elegido \(x = t\) como variable libre en lugar de \(y\), la expresión paramétrica habría sido \((x, y, z) = (t, \, 3 - t, \, 2)\). Aunque ambas fórmulas lucen diferentes a simple vista, generan exactamente las mismas ternas de solución al recorrer todos los valores reales de \(t\).
Ejemplos resueltos
Para consolidar la aplicación de los criterios teóricos y dominar la parametrización en diferentes estructuras matriciales, analizamos seis casos representativos.
Ejemplo 1
Verificar que el siguiente sistema cuadrado de dos ecuaciones con dos incógnitas es compatible indeterminado y hallar su solución general:
$$\begin{cases} 3x - 2y = 6 \\ -6x + 4y = -12 \end{cases}$$
Al tratarse de un sistema en el plano \(\mathbb{R}^2\), comprobamos directamente si existe proporcionalidad entre los coeficientes de las incógnitas y los términos independientes:
$$\frac{3}{-6} = \frac{-2}{4} = \frac{6}{-12} = -\frac{1}{2}$$
Como las tres razones coinciden, ambas ecuaciones representan la misma recta coincidente y el sistema es compatible indeterminado (lo cual también concuerda con que \(\det(A) = 3(4) - (-2)(-6) = 0\)). Para escribir su solución general, elegimos \(y = t\) como variable libre y despejamos \(x\) en la primera ecuación:
$$3x - 2t = 6 \implies x = 2 + \frac{2}{3}t$$
De este modo, la solución general es (x, y) = (2 + 2t/3, t) con \(t \in \mathbb{R}\). Si quisiéramos obtener soluciones particulares, bastaría con sustituir \(t\): por ejemplo, para \(t = 0\) obtenemos (2, 0) y para \(t = 3\) resulta (4, 3).
Ejemplo 2
Clasificar y resolver el siguiente sistema cuadrado de tres ecuaciones con tres incógnitas:
$$\begin{cases} x + y + z = 6 \\ 2x - y + z = 3 \\ 3x + 2z = 9 \end{cases}$$
Para evitar el cálculo de determinantes y dejar el sistema listo para parametrizar, planteamos su matriz aumentada:
$$\left[\begin{array}{ccc|c} 1 & 1 & 1 & 6 \\ 2 & -1 & 1 & 3 \\ 3 & 0 & 2 & 9 \end{array}\right]$$
Tras realizar las operaciones elementales entre filas correspondientes a la eliminación gaussiana, obtenemos la matriz escalonada:
$$\left[\begin{array}{ccc|c} 1 & 1 & 1 & 6 \\ 0 & -3 & -1 & -9 \\ 0 & 0 & 0 & 0 \end{array}\right]$$
Al ser un sistema cuadrado y aparecer una fila nula \(0 = 0\) sin filas contradictorias, confirmamos que el sistema es compatible indeterminado. Aplicando el teorema de Rouché-Frobenius vemos que \(\text{rango}(A) = \text{rango}(A \mid b) = 2 < 3\), por lo que existe \(g = 3 - 2 = 1\) grado de libertad. Las columnas con pivote corresponden a las variables principales \(x\) e \(y\), mientras que \(z\) actúa como variable libre. Asignamos \(z = t\) y aplicamos sustitución regresiva:
$$-3y - t = -9 \implies y = 3 - \frac{1}{3}t$$
$$x + \left(3 - \frac{1}{3}t\right) + t = 6 \implies x = 3 - \frac{2}{3}t$$
Por lo tanto, el conjunto solución está dado por (x, y, z) = (3 − 2t/3, 3 − t/3, t) con \(t \in \mathbb{R}\).
Ejemplo 3
Determinar la solución general del siguiente sistema de tres ecuaciones con tres incógnitas:
$$\begin{cases} x - 2y + 3z = 4 \\ 2x - 4y + 6z = 8 \\ -x + 2y - 3z = -4 \end{cases}$$
Construimos la matriz aumentada asociada al sistema:
$$\left[\begin{array}{ccc|c} 1 & -2 & 3 & 4 \\ 2 & -4 & 6 & 8 \\ -1 & 2 & -3 & -4 \end{array}\right]$$
Después de aplicar las operaciones elementales de fila para escalonar la matriz, llegamos a la siguiente forma reducida:
$$\left[\begin{array}{ccc|c} 1 & -2 & 3 & 4 \\ 0 & 0 & 0 & 0 \\ 0 & 0 & 0 & 0 \end{array}\right]$$
Observamos que se anulan dos filas completas, dejando un único pivote en la primera columna. Así, \(\text{rango}(A) = \text{rango}(A \mid b) = 1 < 3\), lo que indica que el sistema es compatible indeterminado con \(g = 3 - 1 = 2\) grados de libertad (geométricamente, tres planos coincidentes en \(\mathbb{R}^3\)). La incógnita \(x\) es la única variable principal, mientras que \(y\) y \(z\) son variables libres. Si definimos \(y = t\) y \(z = s\), despejamos \(x = 4 + 2t - 3s\) y expresamos la solución general como (x, y, z) = (4 + 2t − 3s, t, s) con \(t, s \in \mathbb{R}\).
Ejemplo 4
Analizar la compatibilidad del siguiente sistema rectangular de tres ecuaciones con dos incógnitas:
$$\begin{cases} x - 2y = 1 \\ 2x - 4y = 2 \\ -3x + 6y = -3 \end{cases}$$
Aunque el sistema cuenta con más ecuaciones que variables, puede tener infinitas soluciones si las ecuaciones adicionales son redundantes. Escribimos su matriz aumentada:
$$\left[\begin{array}{cc|c} 1 & -2 & 1 \\ 2 & -4 & 2 \\ -3 & 6 & -3 \end{array}\right]$$
Luego de efectuar las operaciones elementales por fila para escalonar el sistema, obtenemos:
$$\left[\begin{array}{cc|c} 1 & -2 & 1 \\ 0 & 0 & 0 \\ 0 & 0 & 0 \end{array}\right]$$
A diferencia de un sistema sobredeterminado con solución única, aquí las dos filas inferiores se anulan y queda un solo pivote. Como \(\text{rango}(A) = \text{rango}(A \mid b) = 1 < 2\), el sistema es compatible indeterminado con \(1\) grado de libertad. Tomando \(y = t\) como variable libre, despejamos \(x = 1 + 2t\) y obtenemos la solución general (x, y) = (1 + 2t, t) con \(t \in \mathbb{R}\).
Ejemplo 5
Comprobar que el siguiente sistema homogéneo de dos ecuaciones con tres incógnitas admite infinitas soluciones no triviales y hallar su expresión paramétrica:
$$\begin{cases} x + 2y - z = 0 \\ 2x + 5y + z = 0 \end{cases}$$
Un sistema homogéneo es aquel en el que todos los términos independientes son iguales a cero. Todo sistema de este tipo es siempre compatible, ya que la solución trivial \((0, 0, 0)\) satisface todas las igualdades. Además, se cumple una propiedad general: si un sistema homogéneo tiene más incógnitas que ecuaciones (\(n > m\)), es automáticamente compatible indeterminado y admite infinitas soluciones distintas de la trivial, puesto que el rango de su matriz nunca puede alcanzar el número de incógnitas.
En este caso tenemos \(n = 3\) incógnitas frente a \(m = 2\) ecuaciones, por lo que confirmamos sin cálculos previos que posee al menos un grado de libertad. Para encontrar las soluciones, planteamos la matriz aumentada:
$$\left[\begin{array}{ccc|c} 1 & 2 & -1 & 0 \\ 2 & 5 & 1 & 0 \end{array}\right]$$
Tras realizar las operaciones elementales de fila para escalonar la matriz, llegamos a:
$$\left[\begin{array}{ccc|c} 1 & 2 & -1 & 0 \\ 0 & 1 & 3 & 0 \end{array}\right]$$
Identificamos los pivotes en las columnas de \(x\) e \(y\) (variables principales), dejando a \(z\) como variable libre. Asignamos \(z = t\) y resolvemos por sustitución regresiva:
$$y + 3t = 0 \implies y = -3t$$
$$x + 2(-3t) - t = 0 \implies x - 7t = 0 \implies x = 7t$$
La solución general queda definida por (x, y, z) = (7t, −3t, t) con \(t \in \mathbb{R}\). Asignando cualquier valor no nulo al parámetro, como \(t = 1\), obtenemos una solución no trivial concreta: (7, −3, 1).
Ejemplo 6
Estudiar para qué valores del parámetro real \(k\) el siguiente sistema cuadrado es compatible indeterminado:
$$\begin{cases} kx + 2y = 4 \\ 2x + ky = k + 2 \end{cases}$$
Comenzamos aplicando el criterio del determinante como condición necesaria para descartar los valores de \(k\) que producen solución única:
$$\det(A) = \begin{vmatrix} k & 2 \\ 2 & k \end{vmatrix} = k^2 - 4$$
Igualamos el determinante a cero para hallar los valores críticos:
$$k^2 - 4 = 0 \implies k = 2 \quad \text{o} \quad k = -2$$
Como \(\det(A) = 0\) no garantiza por sí solo que el sistema sea compatible, sustituimos cada valor crítico en el sistema original para distinguir entre compatibilidad indeterminada e incompatibilidad:
- Si k = 2: El sistema se transforma en \(\begin{cases} 2x + 2y = 4 \\ 2x + 2y = 4 \end{cases}\). Ambas ecuaciones son idénticas (proporcionales), de modo que el sistema es compatible indeterminado con solución general \((x, y) = (2 - t, \, t)\).
- Si k = -2: El sistema adopta la forma \(\begin{cases} -2x + 2y = 4 \\ 2x - 2y = 0 \end{cases}\). Al sumar ambas ecuaciones obtenemos \(0 = 4\), una contradicción que convierte al sistema en incompatible.
En conclusión, el sistema es compatible indeterminado únicamente cuando k = 2.
¿Te ha servido este contenido? ¡Califícalo!
0,0 / 5 — 0 votos

CÓMO CITAR ESTE ARTÍCULO
Machado, D. (2026, 12 de noviembre). Sistema compatible indeterminado. Flamath. https://es.flamath.com/sistema-compatible-indeterminado
Sistema compatible determinado
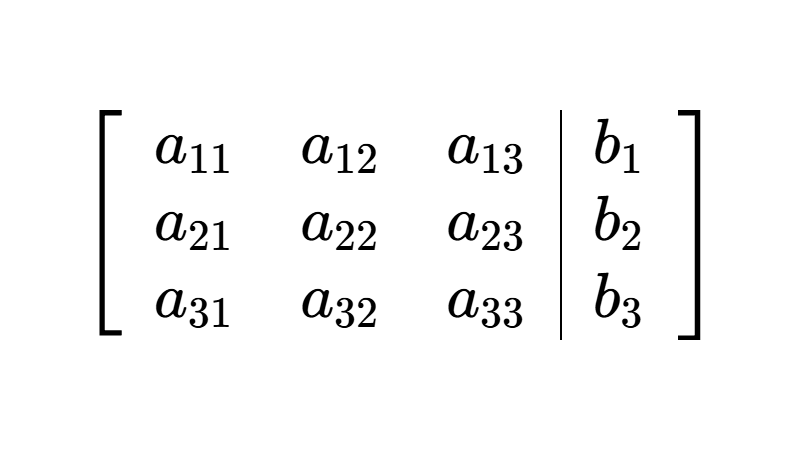
Matriz aumentada de un sistema lineal
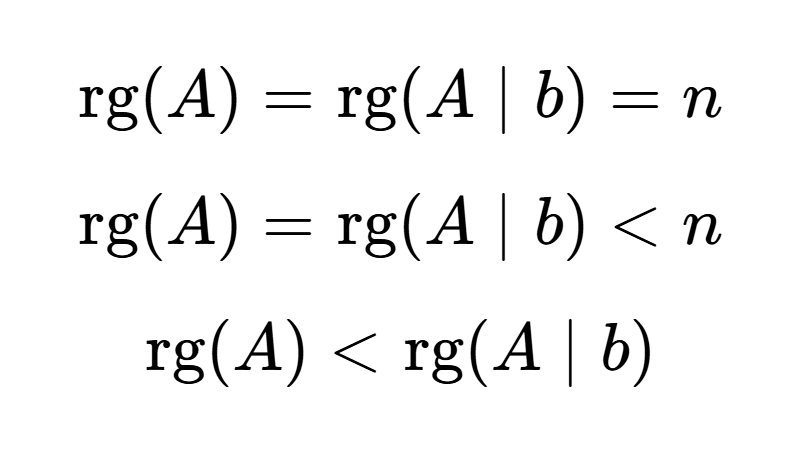
Teorema de Rouché-Frobenius
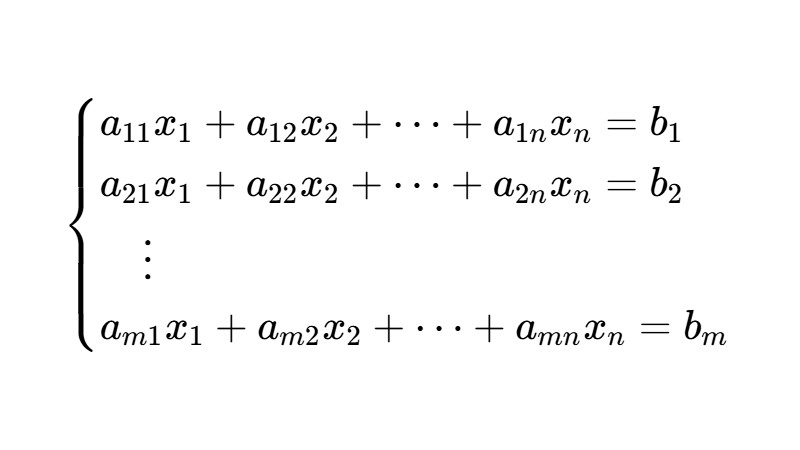
Sistemas de ecuaciones lineales
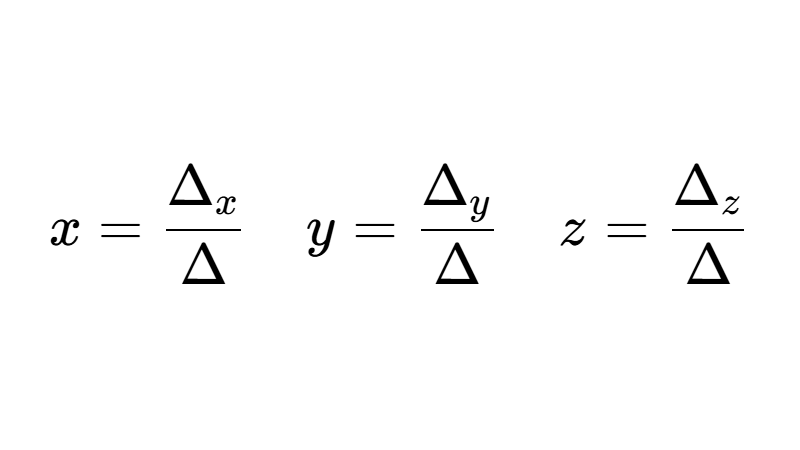
Regla de Cramer
Deja una respuesta
Otros artículos que te pueden interesar